Captação de Crédito


Mateus Falcão
Autor
Por muito tempo, a regra do crédito empresarial no Brasil foi simples: quem tinha imóvel, máquina ou aplicação para dar em garantia conseguia dinheiro. Quem não tinha, ficava de fora. Essa regra está perdendo força, e boa parte dos empresários ainda não percebeu.
Na Dominium, observamos esse movimento na prática. Vale entender o porquê.
O desafio agora é o preço, não o acesso.
Dados do Banco Central mostram a dimensão do mercado: o crédito ampliado às empresas atingiu R$ 7,2 trilhões em maio de 2026, cerca de 54,7% do PIB, com alta de 6,9% em doze meses. Recurso disponível não falta. O que diferencia quem capta bem de quem capta mal é quanto se paga por ele.
E, no fundo, a taxa de juros embute um valor que o credor cobra por aquilo que ele não consegue enxergar sobre a sua empresa.
Garantia cobre o prejuízo. Informação reduz a dúvida.
Ao analisar uma operação, o credor busca responder a duas questões: qual a probabilidade de essa empresa não pagar? e se não pagar, quanto consigo recuperar?
A garantia resolve bem a segunda. Só que executar um imóvel é demorado, caro e cheio de incertezas, e nenhum credor sério empresta contando com isso. O que ele quer, de verdade, é não precisar executar nada.
É a primeira pergunta que define a taxa, e ela se responde com informação. Uma empresa que demonstra caixa previsível, margem estável e carteira de clientes saudável reduz a probabilidade de calote de forma concreta e mensurável. Uma empresa que oferece só patrimônio deixa o credor sem visibilidade sobre a operação, e essa falta de visibilidade tem preço.
Compare duas empresas pedindo o mesmo valor:
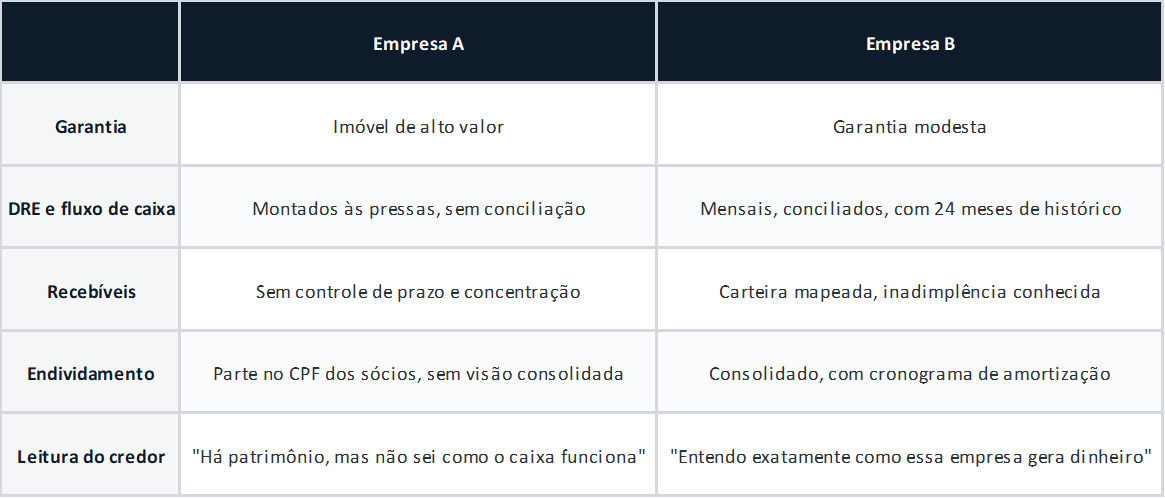
A Empresa A pode até obter o crédito. A Empresa B, porém, tende a receber propostas melhores, de mais credores, e a negociar com mais força.
Novos credores, novos critérios
Essa virada ganhou velocidade com a entrada de novos financiadores. Fintechs, fundos de crédito privado e FIDCs (Fundos de Investimento em Direitos Creditórios) passaram a atender empresas que antes dependiam quase só dos bancos, e esses agentes avaliam risco de outra forma.
Em vez de fórmulas padronizadas, eles desenham operações específicas para cada empresa, muitas vezes apoiadas em recebíveis determinados, e decidem com base em dados de desempenho, com menos papelada. Um FIDC, por exemplo, pode antecipar as duplicatas de uma empresa com poucos bens, desde que a carteira de clientes seja sólida e comprovável. Para esse credor, uma planilha de recebíveis bem controlada fala mais alto que a escritura de um galpão.
Some-se a isso o Open Finance, que permite ao credor, com autorização da empresa, ver a movimentação bancária real. Quem tem números consistentes sai na frente. Quem apresenta números que não conversam com o extrato perde credibilidade imediatamente.
O que o credor quer enxergar
Ter informação financeira organizada não se resume a "ter um contador". Significa manter um retrato fiel e atualizado do negócio:
■DRE gerencial mensal, mostrando a margem real da operação, e não só o apurado para fins fiscais.
■Fluxo de caixa realizado e projetado, conciliado com os extratos bancários.
■Carteira de recebíveis mapeada, com prazos, concentração por cliente e histórico de atrasos.
■Endividamento consolidado, reunindo taxas, prazos e garantias de todas as operações.
■Separação entre pessoa física e jurídica, sem gastos dos sócios misturados ao caixa da empresa.
■Coerência entre as fontes: gerencial, contabilidade, extrato e faturamento declarado precisam contar a mesma história.
É nesse último ponto que muitas empresas escorregam. Números impressionantes que não batem entre si geram mais desconfiança do que números modestos e coerentes.
Organização se constrói antes de precisar
Há um detalhe decisivo: informação financeira não se improvisa. Dois anos de fluxo de caixa conciliado não se montam na semana em que o dinheiro se torna necessário. A empresa que se estrutura com antecedência chega à mesa como quem tem opções. A que corre atrás dos números com o caixa já apertado chega como quem tem pressa, e pressa raramente é boa aliada numa negociação.
Como a Dominium atua
Na Dominium, preparar uma empresa para captar crédito começa bem antes da conversa com o banco. Estruturamos a gestão financeira para que o negócio tenha números confiáveis todo mês: DRE gerencial, fluxo de caixa, mapa de endividamento e controle de recebíveis. Quando chega o momento de captar, a empresa não leva apenas um pedido. Leva uma história financeira que o credor consegue ler, compreender e precificar melhor.
No crédito de hoje, transparência também é garantia.
Quer saber como sua empresa seria avaliada por um credor hoje? Fale com a gente.